Por Lino Pulido
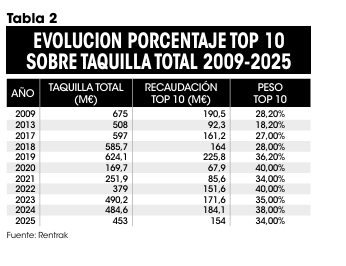
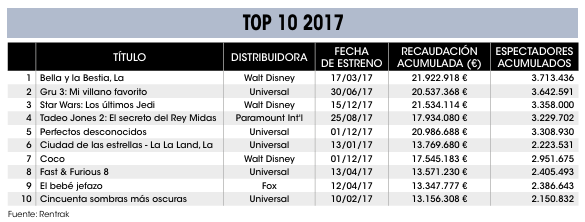
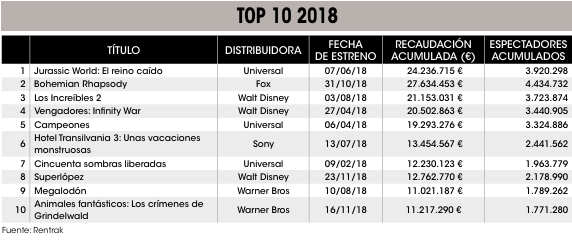
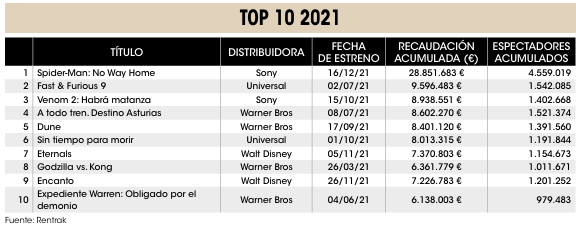
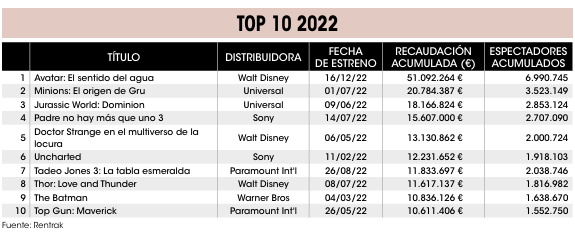
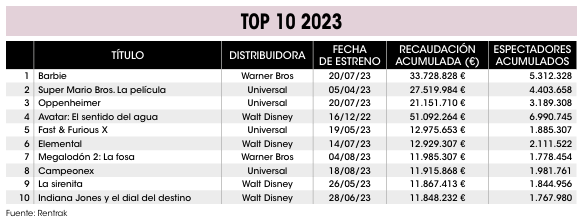
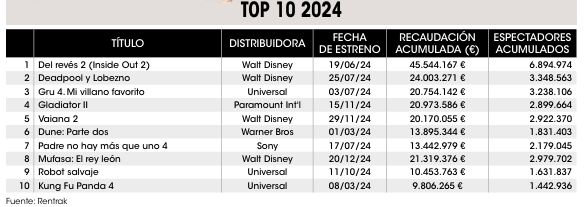
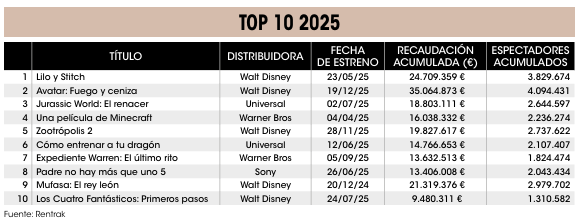
Como cantaba ABBA en The Winner Takes It All, el ganador se lo lleva todo. La taquilla española parece haber convertido ese verso en una auténtica ley de mercado. El peso de las diez películas más taquilleras ha aumentado casi seis puntos porcentuales respecto al periodo previo a la pandemia, pasando de representar, de media, el 30% de la recaudación anual entre 2017 y 2019 al 35,7% en el trienio 2023-2025. La diferencia resulta todavía más llamativa si la comparación se limita a 2017 y 2018, los dos últimos años anteriores al cambio de modelo: la cuota del Top 10 pasa del 27,5% al 35,7%, un salto de más de ocho puntos porcentuales.
Una taquilla cada vez más polarizada que también plantea interrogantes sobre la recuperación del mercado en 2026. Cuando no aparece un blockbuster capaz de movilizar por sí solo a millones de espectadores, las temporadas valle se convierten en un auténtico quebradero de cabeza para la exhibición, por muchos ciclos, reestrenos o eventos especiales que sus imaginativos —y cada vez más presionados— programadores sean capaces de poner en marcha.
Los datos históricos confirman que el cambio no comenzó con la pandemia. Durante buena parte de la década anterior, la concentración de la taquilla española se mantuvo relativamente estable. En 2009, las diez películas más taquilleras representaban el 28,2% de la recaudación anual, un porcentaje muy similar al registrado en 2017 (27%) y 2018 (28%). Incluso 2013, uno de los peores años para la exhibición española, marcado por la crisis económica y la subida del IVA cultural, presentó una concentración extraordinariamente baja, del 18,2%, demostrando que un mercado débil no implica necesariamente una mayor dependencia de los grandes éxitos.
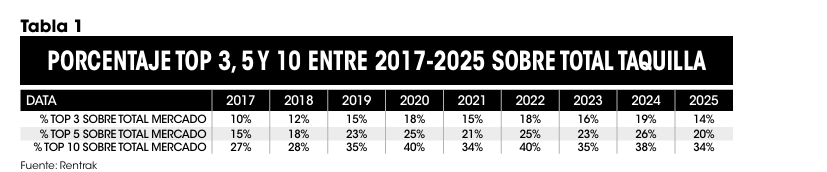
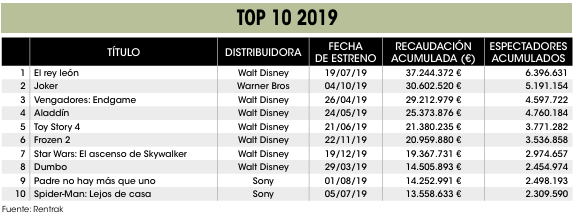
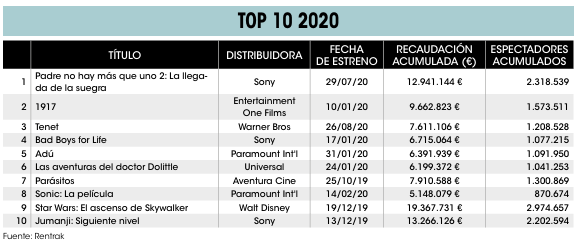
El auténtico punto de inflexión llega en 2019. En un año excepcional para la exhibición, con 624 millones de euros de recaudación y más de 105 millones de espectadores, el peso de las diez películas más taquilleras se dispara hasta el 36,2%, casi nueve puntos más que apenas dos años antes. A partir de ahí, la pandemia acelera y consolida una tendencia que ya estaba en marcha: el Top 10 alcanza el 40% en 2020 y 2022 y, pese a la recuperación de la asistencia, nunca vuelve a situarse por debajo del 34% según Rentrak. El nuevo equilibrio del mercado ya estaba definido antes de la irrupción del Covid.
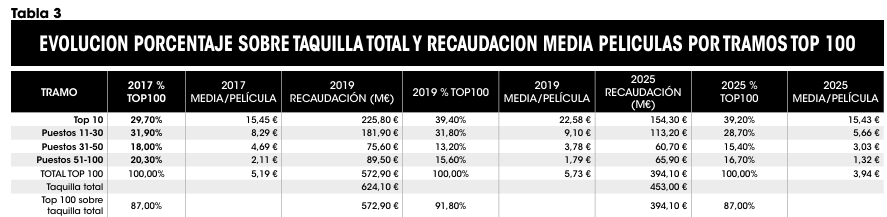
Sin embargo, los datos también obligan a matizar la idea de The Winner Takes It All. A largo plazo, el blockbuster no recauda mucho más que hace una década. De hecho, la recaudación media de las diez películas más taquilleras en 2025 es prácticamente idéntica a la de 2017. El gran pico corresponde a 2019, un ejercicio excepcional e irrepetible. El verdadero cambio está en el resto del mercado. Las películas situadas entre los puestos 11 y 30, entre el 31 y el 50 o incluso entre el 51 y el 100 han perdido entre un 30% y un 40% de su capacidad de generar ingresos. No es que el ganador gane mucho más; es que los demás ganan bastante menos.
Ese es, probablemente, el gran cambio de la exhibición contemporánea. Lo que está desapareciendo no son los grandes éxitos, sino la clase media de la taquilla: esas películas capaces de recaudar entre tres y diez millones de euros que durante décadas sostuvieron la diversidad de la cartelera y aportaron estabilidad económica al mercado.
EL NUEVO HOLLYWOOD NACIÓ ANTES DEL COVID
La comparación entre los Top 100 de 2019 y 2025 revela un fenómeno que suele quedar oculto tras la división entre pre y pospandemia. El verdadero punto de inflexión llega en 2019. Ese año aparece ya el nuevo modelo económico de Hollywood, aunque la cartelera todavía conserva buena parte de la diversidad creativa del anterior.
En el Top 100 de 2019 convivían fenómenos globales como El rey león, Joker o Vengadores: Endgame con cine de autor como Parásitos o Dolor y gloria; dramas para adultos como Green Book, Mientras dure la guerra o Mujercitas; thrillers como Puñales por la espalda; musicales como Rocketman o Yesterday, además de comedias españolas y producciones familiares. En 2025, buena parte de ese espacio ha sido ocupado por secuelas, remakes, adaptaciones y franquicias consolidadas como Lilo y Stitch, Jurassic World, Avatar, Minecraft, Cómo entrenar a tu dragón, Zootrópolis 2 o Capitán América. 2019 anuncia el modelo económico que dominará la década siguiente, pero todavía conserva la diversidad creativa del Hollywood anterior. La pandemia no crea esa transformación; simplemente acelera un proceso que ya estaba en marcha.
La explicación hay que buscarla en la profunda transformación de Hollywood. Pocos negocios se parecen tanto a un casino como el cine. Una película de un millón de dólares puede convertirse en una franquicia valorada en cientos de millones, mientras que una superproducción de 300 millones puede acabar provocando pérdidas multimillonarias. Durante décadas, Hollywood repartía sus fichas entre cientos de películas, consciente de que unas fracasarían, otras funcionarían razonablemente y unas pocas se convertirían en grandes éxitos. Hoy juega de otra manera. Ha dejado de apostar a muchos números para concentrar buena parte de su capital en unas pocas apuestas gigantes, confiando en que dos o tres fenómenos mundiales compensen el resto.
Mucho antes de la crisis sanitaria, los grandes estudios ya habían reducido drásticamente su producción: de las 300 o 400 películas que estrenaban cada año a principios de siglo se ha pasado a apenas 120 o 130. El desplome del mercado del DVD primero y la irrupción del streaming después acabaron con el modelo que financiaba el cine de presupuesto medio. En su lugar surgió una estrategia basada en menos películas, mucho más caras, respaldadas por campañas de promoción globales y concebidas para convertirse en acontecimientos mundiales.
A ello se suma la creciente financiarización de la industria. La entrada de grandes conglomerados y fondos de inversión ha reforzado una lógica en la que prima la rentabilidad inmediata y la reducción del riesgo. Apostar por unas pocas franquicias globales resulta más atractivo para los accionistas que mantener una producción amplia y diversa de películas de presupuesto medio. El resultado es una paradoja: nunca se han estrenado tantas películas y, sin embargo, nunca tan pocas habían concentrado tanta atención, tantas pantallas y tanta recaudación. Mientras el espectador percibe una oferta prácticamente infinita gracias al streaming, el espacio comercial para la comedia, el thriller, el romance o el drama adulto se estrecha cada vez más.
Quizá por eso la canción de ABBA sigue describiendo tan bien la taquilla actual. Pero con un matiz decisivo: el problema no es que el ganador se lleve mucho más que antes. El problema es que cada vez quedan menos premios para los demás.
ESPAÑA: MUCHAS FICHAS, POCOS PREMIOS
Si Hollywood ha reducido el número de apuestas, el cine español ha seguido el camino contrario. Nunca se habían estrenado tantas películas nacionales. En 2009 llegaron a las salas 137 largometrajes españoles; en 2013 fueron 98, en plena crisis; en 2017 ascendían a 153; en 2023 ya eran 307 y en 2025 alcanzaron las 375.
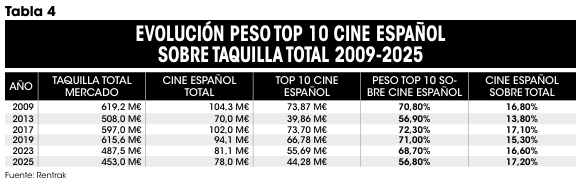
La paradoja es que esa abundancia convive con una concentración históricamente muy elevada. En 2009, las diez películas españolas más taquilleras representaron el 70,8% de toda la recaudación nacional; en 2017 alcanzaron el 72,3% y en 2019 el 71%. Es decir, el cine español lleva muchos años dependiendo de unas pocas locomotoras comerciales.
La principal novedad llega en 2025, cuando esa concentración desciende hasta el 56,8%. Una moderación que probablemente responde a dos factores: el extraordinario aumento del número de estrenos y el buen comportamiento de una segunda línea de cine de autor y arthouse en los grandes núcleos urbanos, capaz de repartir una parte mayor de la recaudación entre más títulos.
Ese descenso, sin embargo, no debe llevar a engaño. Muchas películas españolas se estrenan, pero apenas encuentran espectadores. La multiplicación de títulos no implica necesariamente una mayor fortaleza industrial, sino una oferta mucho más fragmentada. Todo apunta, además, a que 2026 volverá a acercarse al modelo tradicional, con grandes apuestas comerciales como Torrente Presidente, Aída y otros lanzamientos de vocación masiva llamados a concentrar buena parte de la taquilla nacional.
EL ESPECTADOR TAMBIÉN APUESTA SOBRE SEGURO
Porque la transformación no afecta únicamente a la industria. También ha cambiado el espectador. Durante décadas, ir al cine significaba, en buena medida, elegir entre las películas que había en cartel. Hoy sucede lo contrario: primero se elige una película concreta y solo después se decide ir al cine. El consumo cinematográfico es mucho más planificado y mucho menos impulsivo. El éxito ya no consiste solo en estar en la cartelera, sino en convertirse en el motivo por el que el espectador salga de casa.
En ese sentido, el público también apuesta sobre seguro. Arriesga menos. Concentra su tiempo y su dinero en un puñado de títulos de los que todo el mundo habla, grandes franquicias o películas convertdas en acontecimientos. La asistencia al cine ya no responde tanto a la oferta disponible como a la percepción de que una película “merece la pena”.
Esa tendencia afecta a todo el mercado, pero resulta especialmente visible en el cine español. Mientras la industria produce más películas que nunca, el espectador sigue concentrando su elección en muy pocas. Muchas producciones llegan a las salas, pero una gran parte apenas consigue hacerse visible entre el público.
En el fondo, Hollywood y el cine español responden de manera opuesta al mismo problema. El primero concentra cada vez más sus fichas en unas pocas superproducciones. El segundo las reparte entre un número creciente de películas. Pero ambos dependen del mismo espectador. Y ese espectador, hoy más que nunca, también apuesta sobre seguro.
ITALIA, FRANCIA Y ESTADOS UNIDOS
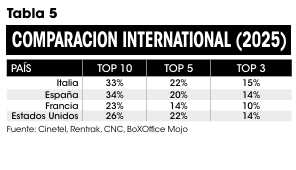
La evolución italiana confirma que no se trata de un fenómeno exclusivamente español. Si antes de la pandemia las diez películas más taquilleras concentraban de media el 26% de la recaudación anual, entre 2023 y 2025 esa cuota ha aumentado hasta el 34,5%. En 2025, el Top 10 representó el 32,7% de toda la taquilla italiana, un porcentaje muy similar al 34% registrado en España. La principal diferencia reside en la fortaleza del cine nacional: mientras España solo consiguió colocar una producción entre las diez más taquilleras (Padre no hay más que uno 5), Italia situó cuatro títulos nacionales en el Top 10, encabezados por Buen Camino, de Checco Zalone. Ambos mercados comparten la creciente concentración, pero la industria italiana conserva una capacidad muy superior para generar fenómenos populares propios.
Francia representa el contrapunto. En 2025, las diez películas más taquilleras concentraron únicamente el 23% de la recaudación, muy por debajo del 34% español. También la Top 5 (14%) y la Top 3 (10%) muestran un mercado mucho menos polarizado. Salvo la excepción de 2024, impulsada por los enormes éxitos de Un p’tit truc en plus y El conde de Montecristo, el mercado francés mantiene una capacidad mucho mayor para repartir espectadores entre un amplio abanico de títulos gracias a la fortaleza y diversidad de su producción nacional.
Estados Unidos ofrece, por su parte, una paradoja. Aunque Hollywood ha sido el gran impulsor del modelo basado en franquicias y cine evento, en 2025 la concentración del Top 10 (26%) fue inferior a la española. Sin embargo, el mercado norteamericano afronta otro problema de mayor calado: su tamaño continúa reduciéndose. La taquilla anual se sitúa desde 2023 en torno a los 8.700 millones de dólares, casi 3.000 millones menos que en 2019, y el número de películas capaces de superar los 100 millones de dólares ha caído de 34 en 2018 a solo 20 en 2025. Además, entre las veinte películas más taquilleras del año únicamente tres fueron proyectos originales. La desaparición progresiva del cine de presupuesto medio no es ya una característica del mercado español o italiano, sino una tendencia global.
DIVERSIFICAR LA OFERTA, CREAR EL HÁBITO
A mitad de 2026 resulta todavía prematuro extraer conclusiones definitivas. Buena parte de la taquilla depende de unos pocos lanzamientos extraordinarios —Torrente Presidente, Michael o Super Mario Galaxy, que por sí solos superan los 70 millones de euros de recaudación—, mientras que el otoño suele concentrar un cine más adulto y dramático, con ingresos más modestos y mucho más repartidos.
La tendencia, sin embargo, parece clara. Si la exhibición quiere recuperar estabilidad, no bastará con esperar al próximo fenómeno mundial. Será necesario consolidar el hábito de ir al cine y diversificar la oferta para que más espectadores encuentren una película pensada para ellos. Eso pasa por un Hollywood que vuelva a reservar espacio para el cine de presupuesto medio y por un cine español que no solo produzca mucho, sino que consiga dar mayor visibilidad y recorrido comercial a sus películas. Porque el verdadero reto no consiste en fabricar un nuevo Avatar o un nuevo Torrente cada temporada. Consiste en que cualquier espectador —le gusten las comedias, el thriller, el cine de autor, el cine familiar o los grandes espectáculos— sienta que la cartelera también está pensada para él. Solo así el cine volverá a ser un hábito y no únicamente un acontecimiento reservado para unos pocos títulos capaces de movilizar a millones de personas.
Este artículo ha sido publicado en el número de Box Office de agosto/septiembre 2026, que puedes descargar gratis o suscribirte para recibirlo.